
Nowa interpretacja Dyrektora KIS z 30 września 2026 r. wyjaśniona prostym językiem
Rodzice dzieci objętych pomocą Fundacji Wcześniak coraz częściej pytają: skoro wpłacam pieniądze na subkonto mojego dziecka, czy mogę ująć je w rocznym rozliczeniu PIT? Odpowiedź przynosi najnowsza interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej. Wyjaśniamy ją prostym językiem i od razu zaznaczamy, co z niej wynika, a czego z niej wywodzić nie można. Zestawiamy ją też z interpretacją z 2018 r., na którą od lat powołuje się nasz portal, bo oba stanowiska łatwo pomylić, a różnią się jednym, bardzo istotnym szczegółem.
Tekst przygotowaliśmy z myślą o rodzicach, z którymi Fundacja Wcześniak ma podpisane umowy o subkonto, ale może się przydać także wszystkim, którzy dopiero rozważają taką formę wsparcia dla swojego dziecka. Pamiętajcie, że zeznanie roczne za 2026 rok składa się do 30 kwietnia 2027 r., więc jest jeszcze czas, by spokojnie uporządkować dokumenty.
Dlaczego to ważne dla rodzin wcześniaków
Rodzice wcześniaków wiedzą, jak szybko rosną wydatki: rehabilitacja, wizyty u specjalistów, sprzęt, leki, dojazdy. Subkonto pomaga to uporządkować, a możliwość odliczenia części wpłat od dochodu bywa dla rodziny realnym, choć niewielkim wsparciem. Dlatego pytanie o podatki pojawia się u nas tak często.
Czym jest subkonto dziecka
Dla wielu rodziców wcześniaków subkonto to codzienność. Rodzic zawiera z fundacją umowę, a fundacja prowadzi dla jego dziecka wydzieloną ewidencję środków. Wpłaty – od rodziców, bliskich, znajomych czy darczyńców – trafiają na rachunek bankowy fundacji, a w tytule przelewu wpisuje się imię i nazwisko dziecka albo numer subkonta. Ten zapis ma jedno zadanie: pozwala fundacji przypisać wpłatę do właściwego dziecka.
Z subkonta finansuje się to, co dziecku potrzebne: rehabilitację, terapie, leki, sprzęt, konsultacje specjalistów. Pieniądze wydaje jednak fundacja, na zasadach określonych w statucie i regulaminie, a nie rodzic. Rodzic nie może po prostu wypłacić zgromadzonych środków ani zażądać ich zwrotu. Dokładne reguły znajdziecie w swojej umowie o subkonto, i warto je znać, bo – jak zobaczymy – w podatkach mają duże znaczenie.
O co zapytała podatniczka
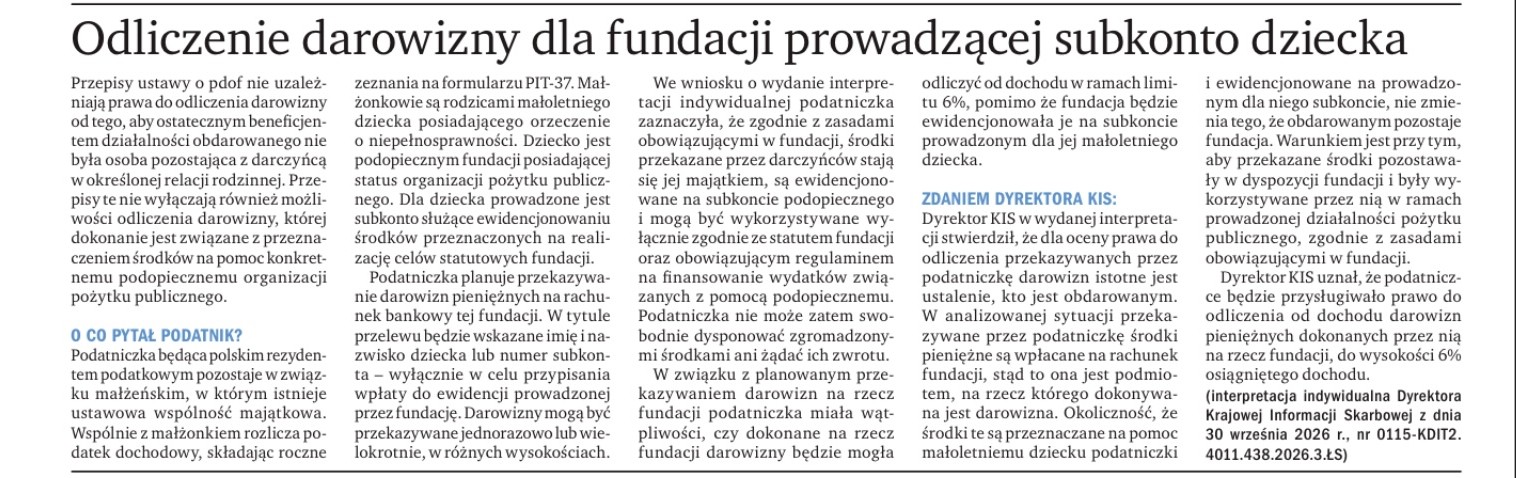
Sprawa, którą rozpatrzył Dyrektor KIS, jest bardzo bliska sytuacji naszych rodzin. Wnioskodawczyni to polska rezydentka podatkowa, zamężna, żyjąca w ustawowej wspólnocie majątkowej. Z mężem rozlicza się wspólnie na formularzu PIT-37. Małżonkowie mają małoletnie dziecko z orzeczeniem o niepełnosprawności. Dziecko jest podopiecznym fundacji, która ma status organizacji pożytku publicznego (OPP) i prowadzi dla niego subkonto do ewidencjonowania środków na cele statutowe.
Podatniczka planowała przelewać darowizny pieniężne na rachunek tej fundacji. W tytule przelewu miało się znaleźć imię i nazwisko dziecka lub numer subkonta, wyłącznie po to, by wpłata trafiła do właściwej ewidencji. Darowizny miały być przekazywane jednorazowo albo wielokrotnie, w różnych kwotach. Jej wątpliwość brzmiała: czy takie wpłaty można odliczyć od dochodu w ramach limitu 6%, skoro pieniądze posłużą pomocy jej własnemu dziecku?
Podatniczka wskazała, że według zasad obowiązujących w fundacji środki przekazane przez darczyńców stają się majątkiem fundacji, są ewidencjonowane na subkoncie i można je wykorzystać wyłącznie zgodnie ze statutem i regulaminem. Nie może więc swobodnie nimi dysponować ani żądać ich zwrotu.
Co odpowiedział organ
Dyrektor KIS uznał stanowisko podatniczki za prawidłowe. Rozumował w kilku krokach.
- Przepisy o podatku dochodowym od osób fizycznych nie uzależniają prawa do odliczenia darowizny od tego, kto ostatecznie skorzysta z działalności obdarowanej organizacji. Nie wyłączają też darowizn, które mają pomóc konkretnemu podopiecznemu organizacji pożytku publicznego.
- Najważniejsze jest ustalenie, kto jest obdarowanym. Tu pieniądze wpłaca się na rachunek fundacji, więc to fundacja jest obdarowanym, czyli podmiotem, na rzecz którego dokonuje się darowizny.
- Fakt, że środki mają pomóc dziecku podatniczki i są zapisywane na jego subkoncie, tego nie zmienia. Pieniądze pozostają w dyspozycji fundacji.
- Warunek: środki muszą pozostać w dyspozycji fundacji i być przez nią wykorzystywane w ramach prowadzonej działalności pożytku publicznego, zgodnie z zasadami obowiązującymi w fundacji.
Wniosek organu: podatniczce będzie przysługiwało prawo do odliczenia od dochodu darowizn pieniężnych przekazanych fundacji, do wysokości 6% osiągniętego dochodu.
Prostymi słowami: liczy się to, komu oddajesz pieniądze
Dla podatku nie ma znaczenia, komu pieniądze pomogą, tylko komu je przekazujesz. Wpłacając na subkonto, nie dajesz pieniędzy „samemu sobie” ani własnemu dziecku do ręki. Oddajesz je fundacji, a ona odpowiada za to, na co zostaną wydane. Gdyby rodzic mógł w każdej chwili wypłacić zgromadzone środki, wpłata wyglądałaby inaczej: przypominałaby przełożenie pieniędzy z jednej kieszeni do drugiej. Właśnie dlatego tak ważne są zasady subkonta: środki zostają w fundacji i służą celom pożytku publicznego.
A co z interpretacją z 2018 r.? Dlaczego to nie sprzeczność
Na wczesniak.pl od lat dostępny jest artykuł „Darowizna na własne dziecko nie daje preferencji podatkowych”, oparty na interpretacji Dyrektora KIS z pierwszej połowy 2018 r. Osoba, która przeczyta oba teksty, może odnieść wrażenie, że sobie przeczą. Tak nie jest, ale różnica jest subtelna, więc wyjaśniamy ją dokładnie.
W sprawie z 2018 r. rodzic chciał przekazać fundacji pożytku publicznego darowiznę z zastrzeżeniem, że fundacja zwróci mu wydatki poniesione na rehabilitację jego dziecka. Organ odmówił prawa do odliczenia. Jego rozumowanie było proste: darowizna z natury jest świadczeniem nieodpłatnym i nieekwiwalentnym, czyli darczyńca nie dostaje niczego w zamian. Jeśli pieniądze mają do rodzica wrócić jako zwrot jego własnych kosztów, to nie jest darowizna, tylko rozliczenie, więc przepis o odliczeniu darowizn na cele pożytku publicznego (art. 26 ust. 1 pkt 9 ustawy o podatku dochodowym od osób fizycznych) nie ma zastosowania.
Zestawmy obie sytuacje obok siebie.
| Interpretacja z 2018 r. | Interpretacja z 2026 r. | |
|---|---|---|
| Cel wpłaty | Odzyskanie przez rodzica własnych wydatków na rehabilitację dziecka | Pomoc dziecku przez fundację; wpłata z opisem subkonta |
| Los pieniędzy | Wracają do rodzica jako zwrot kosztów | Stają się majątkiem fundacji; rodzic nie dysponuje nimi ani nie żąda zwrotu |
| Rozstrzygnięcie | Brak prawa do odliczenia | Prawo do odliczenia do 6% dochodu |
Wspólny mianownik obu interpretacji jest jeden. O odliczeniu nie decyduje to, że pieniądze mają pomóc własnemu dziecku, tylko to, czy rodzic naprawdę przekazuje je fundacji, czy jedynie wysyła je „okrężną drogą”, aby odzyskać. W obu przypadkach obowiązują też te same zasady techniczne: wpłata na rachunek fundacji i limit odliczenia do 6% dochodu.
Interpretacja z 2026 r. nie unieważnia więc stanowiska z 2018 r. Doprecyzowuje je. Pokazuje, że sam fakt wskazania w przelewie imienia dziecka lub numeru subkonta nie jest przeszkodą, jeśli pieniądze rzeczywiście stają się majątkiem fundacji, a rodzic nie może nimi swobodnie dysponować.
Uwaga na refundację wydatków
W opisie sprawy z 2026 r. pojawiła się wzmianka, że podatniczka może w razie potrzeby ubiegać się o sfinansowanie lub refundację wydatków poniesionych na dziecko, na przykład na leczenie, rehabilitację czy edukację. Organ nie rozważał tej kwestii osobno i nie rozstrzygnął, jak należy traktować takie zwroty. Dlatego z tej interpretacji nie należy wyciągać wniosku, że można wpłacić darowiznę, a następnie odebrać ją w formie zwrotu własnych wydatków i nadal odliczyć całą kwotę.
Interpretacja z 2018 r. pokazuje, gdzie organ stawia granicę: tam, gdzie wpłata jest uzależniona od zwrotu pieniędzy rodzicowi. Ostrożniejsza praktyka to wpłata bez żadnych zastrzeżeń co do zwrotu, a decyzje o finansowaniu potrzeb dziecka pozostawione fundacji i podejmowane na podstawie jej regulaminu. Obie interpretacje dotyczą różnych spraw i wiążą wyłącznie swoich wnioskodawców, więc przy zapisach umowy dopuszczających zwrot wydatków rodzica szczególnie warto zapytać doradcę podatkowego.
Jak działa odliczenie – prosty przykład
Darowizna na rzecz organizacji pożytku publicznego pomniejsza dochód, od którego liczy się podatek. Odliczyć można do 6% dochodu. Przykład poglądowy: przy dochodzie 100 000 zł limit wynosi 6 000 zł. Jeśli w ciągu roku wpłacono na rzecz fundacji 4 000 zł, odliczyć można całą kwotę. Jeśli 8 000 zł, odliczyć można tylko 6 000 zł. Ile podatku w efekcie zaoszczędzisz, zależy od stawki, według której się rozliczasz. Przy stawce 12% odliczenie 6 000 zł oznacza podatek niższy o około 720 zł.
Pamiętajcie o kilku praktycznych sprawach. Darowiznę pieniężną trzeba udokumentować dowodem wpłaty na rachunek fundacji, dlatego warto przechowywać potwierdzenia przelewów. Odliczenie wykazuje się w rocznym zeznaniu podatkowym. Odliczenie darowizny to coś innego niż przekazanie 1,5% podatku: 1,5% nie jest darowizną i nie podlega odliczeniu, można więc z obu form wsparcia korzystać równolegle. Jeśli rozliczacie się wspólnie z małżonkiem, sposób liczenia limitu warto omówić z doradcą podatkowym.
Ważne zastrzeżenie: to wykładnia, która wiąże tylko wnioskodawczynię
Ta część jest najważniejsza i prosimy o jej uważne przeczytanie. Interpretacja indywidualna nie jest przepisem prawa ani wyrokiem sądu. To stanowisko organu podatkowego wydane w konkretnej sprawie, czyli wykładnia: urzędowe wyjaśnienie, jak organ rozumie przepisy w opisanej sytuacji.
Taka interpretacja chroni wyłącznie osobę, która o nią wystąpiła, i tylko w stanie faktycznym, który opisała we wniosku. Inni podatnicy, w tym rodzice podopiecznych naszej fundacji, nie mają tej ochrony. Mogą traktować interpretację jako cenną wskazówkę i argument, ale organ w ich sprawie może ocenić sytuację inaczej. Nie wiąże ona również sądów administracyjnych.
Różnice w szczegółach mogą mieć znaczenie. W omawianej sprawie dziecko miało orzeczenie o niepełnosprawności, a umowa i regulamin subkonta przewidywały określone zasady dysponowania środkami. U innych rodzin umowy lub okoliczności mogą wyglądać inaczej. Dlatego nie piszemy, że odliczenie na pewno Wam przysługuje. Piszemy, że organ podatkowy w takiej sytuacji uznał je za przysługujące, a jego rozumowanie jest czytelne i opiera się na ogólnych zasadach dotyczących darowizn.
Najczęstsze pytania
Czy to znaczy, że wpłacam darowiznę samemu sobie? Nie. Obdarowaną jest fundacja, a nie rodzic ani dziecko. Rodzic oddaje pieniądze fundacji, a ona decyduje o ich wydaniu zgodnie ze statutem i regulaminem.
Czy mogę odzyskać wpłacone pieniądze? Jeśli chcecie korzystać z odliczenia, nie. Wpłata jest darowizną: nie można jej cofnąć ani zażądać zwrotu. To właśnie ten element, według interpretacji, odróżnia darowiznę od zwykłego odkładania własnych pieniędzy.
Czy dziecko musi mieć orzeczenie o niepełnosprawności? W opisanej sprawie miało je. Organ nie uzależnił jednak odliczenia od tego orzeczenia, tylko od tego, kto jest obdarowanym i na co środki są wykorzystywane. Mimo to warto pamiętać, że interpretacja dotyczy konkretnego stanu faktycznego.
Czy mogę wpłacić na subkonto, a potem poprosić o zwrot tego, co sam wydałem na dziecko? To najbardziej ryzykowne pytanie. Interpretacja z 2018 r. odmówiła odliczenia, gdy wpłata była powiązana ze zwrotem wydatków rodzica. Interpretacja z 2026 r. tej sytuacji osobno nie oceniła. Zanim zdecydujecie, sprawdźcie umowę i zapytajcie doradcę podatkowego.
Co możecie zrobić
- Przeczytajcie swoją umowę o subkonto i regulamin. Sprawdźcie, czy środki przekazane fundacji pozostają w jej dyspozycji, czy są wydatkowane na cele statutowe i czy rodzic nie może nimi swobodnie dysponować ani żądać ich zwrotu.
- Nie uzależniajcie wpłaty od tego, że fundacja zwróci Wam wydatki poniesione wcześniej na dziecko. Tak ułożona wpłata mogła zostać uznana za niebędącą darowizną.
- Zachowajcie dowody wpłat i opisujcie przelewy zgodnie z umową, tak aby wpłata trafiła na właściwe subkonto.
- Skonsultujcie się z doradcą podatkowym, zwłaszcza jeśli kwoty są wysokie, rozliczacie się wspólnie z małżonkiem albo Wasza sytuacja różni się od opisanej w interpretacji.
- Jeśli potrzebujecie pewności prawnej, możecie sami złożyć wniosek o interpretację indywidualną. Wniosek jest płatny, ale dopiero taka interpretacja zabezpiecza Was osobiście.
Darowizny od rodziny i znajomych
Subkonto zasilają nie tylko rodzice, ale też dziadkowie, rodzeństwo, przyjaciele czy znajomi. Omawiana interpretacja dotyczy wyłącznie darowizn rodzica na rzecz fundacji, która prowadzi subkonto jego dziecka. Pozostali darczyńcy rozliczają się we własnych zeznaniach i sami powinni sprawdzić, czy i w jakim zakresie mogą skorzystać z odliczenia.
W skrócie
- Dyrektor KIS uznał, że rodzic, który wpłaca darowiznę na rachunek fundacji OPP z przeznaczeniem na subkonto swojego dziecka, może ją odliczyć od dochodu, do 6% dochodu.
- Kluczowe jest to, że obdarowaną jest fundacja, a środki pozostają w jej dyspozycji i służą jej działalności pożytku publicznego.
- Interpretacja z 2018 r. odmówiła odliczenia, gdy wpłata miała posłużyć do zwrotu wydatków rodzica. Granicą jest więc to, czy rodzic oddaje pieniądze fundacji, czy chce je odzyskać.
- To interpretacje indywidualne: wiążą i chronią tylko wnioskodawców. Dla innych rodziców jest wskazówką, nie gwarancją.
- Warto znać swoją umowę o subkonto, zachować dowody wpłat i w razie wątpliwości zapytać doradcę podatkowego.
Fundacja Wcześniak nie świadczy usług doradztwa podatkowego, a ten artykuł ma charakter wyłącznie informacyjny. Jeśli macie pytania dotyczące swojego subkonta lub dokumentów, skontaktujcie się z nami.
Źródła: interpretacja indywidualna Dyrektora Krajowej Informacji Skarbowej z dnia 30 września 2026 r., nr 0115-KDIT2.4011.438.2026.3.ŁS; interpretacja indywidualna Dyrektora KIS z pierwszej połowy 2018 r. (opis za artykułem „Darowizna na własne dziecko nie daje preferencji podatkowych”, wczesniak.pl).
