
dr Tomasz Makaruk, Prezes Zarządu Fundacji Wcześniak Rodzice-Rodzicom
Wersja zaktualizowana – stan na 11 listopada 2026 r.
Zastrzegając, iż niniejszy tekst nie stanowi porady prawnej ani podatkowej, pragniemy przybliżyć Państwu stanowiska organów podatkowych w sprawach, o które rodzice pytają nas najczęściej: czy od pomocy z subkonta trzeba zapłacić podatek, czy wpłaty na rzecz Fundacji można odliczyć od dochodu i co się dzieje, gdy rodzic wpłaca pieniądze na subkonto własnego dziecka.
Najważniejsze w skrócie
|
Od czego zaczęliśmy
Pomagamy rodzinom przedwcześnie urodzonych dzieci także w formie subkonta. Do czasu przygotowania poprzedniego wydania Niezbędnika umowę o udostępnienie subkonta podpisało z Fundacją ponad 370 rodzin. Od początku towarzyszyło nam to samo pytanie: jakie konsekwencje podatkowe oraz obowiązki dokumentacyjne ciążą na rodzicach i na Fundacji jako stronach takiej umowy?
Skorzystaliśmy więc z prawa przewidzianego w Ordynacji podatkowej. Zarówno Fundacja, jak i zaprzyjaźniona rodzina, która dopiero zamierzała podpisać umowę o udostępnienie subkonta, zwróciły się do dyrektorów izb skarbowych – Fundacja do izby w Warszawie, rodzice do izby w Katowicach – o wydanie interpretacji indywidualnych (wnioski składano jeszcze przed wejściem w życie ustawy o Krajowej Administracji Skarbowej).
Od tamtej pory pojawiły się kolejne stanowiska organów podatkowych, w tym dwa szczególnie ważne dla rodziców, którzy sami wpłacają pieniądze na subkonto swojego dziecka: z 18 czerwca 2018 r. i z 30 września 2026 r. W tym rozdziale zebraliśmy wszystko w jedną całość.
Poniższy rysunek pokazuje, którędy płyną pieniądze i jakie skutki podatkowe pojawiają się na każdym etapie.
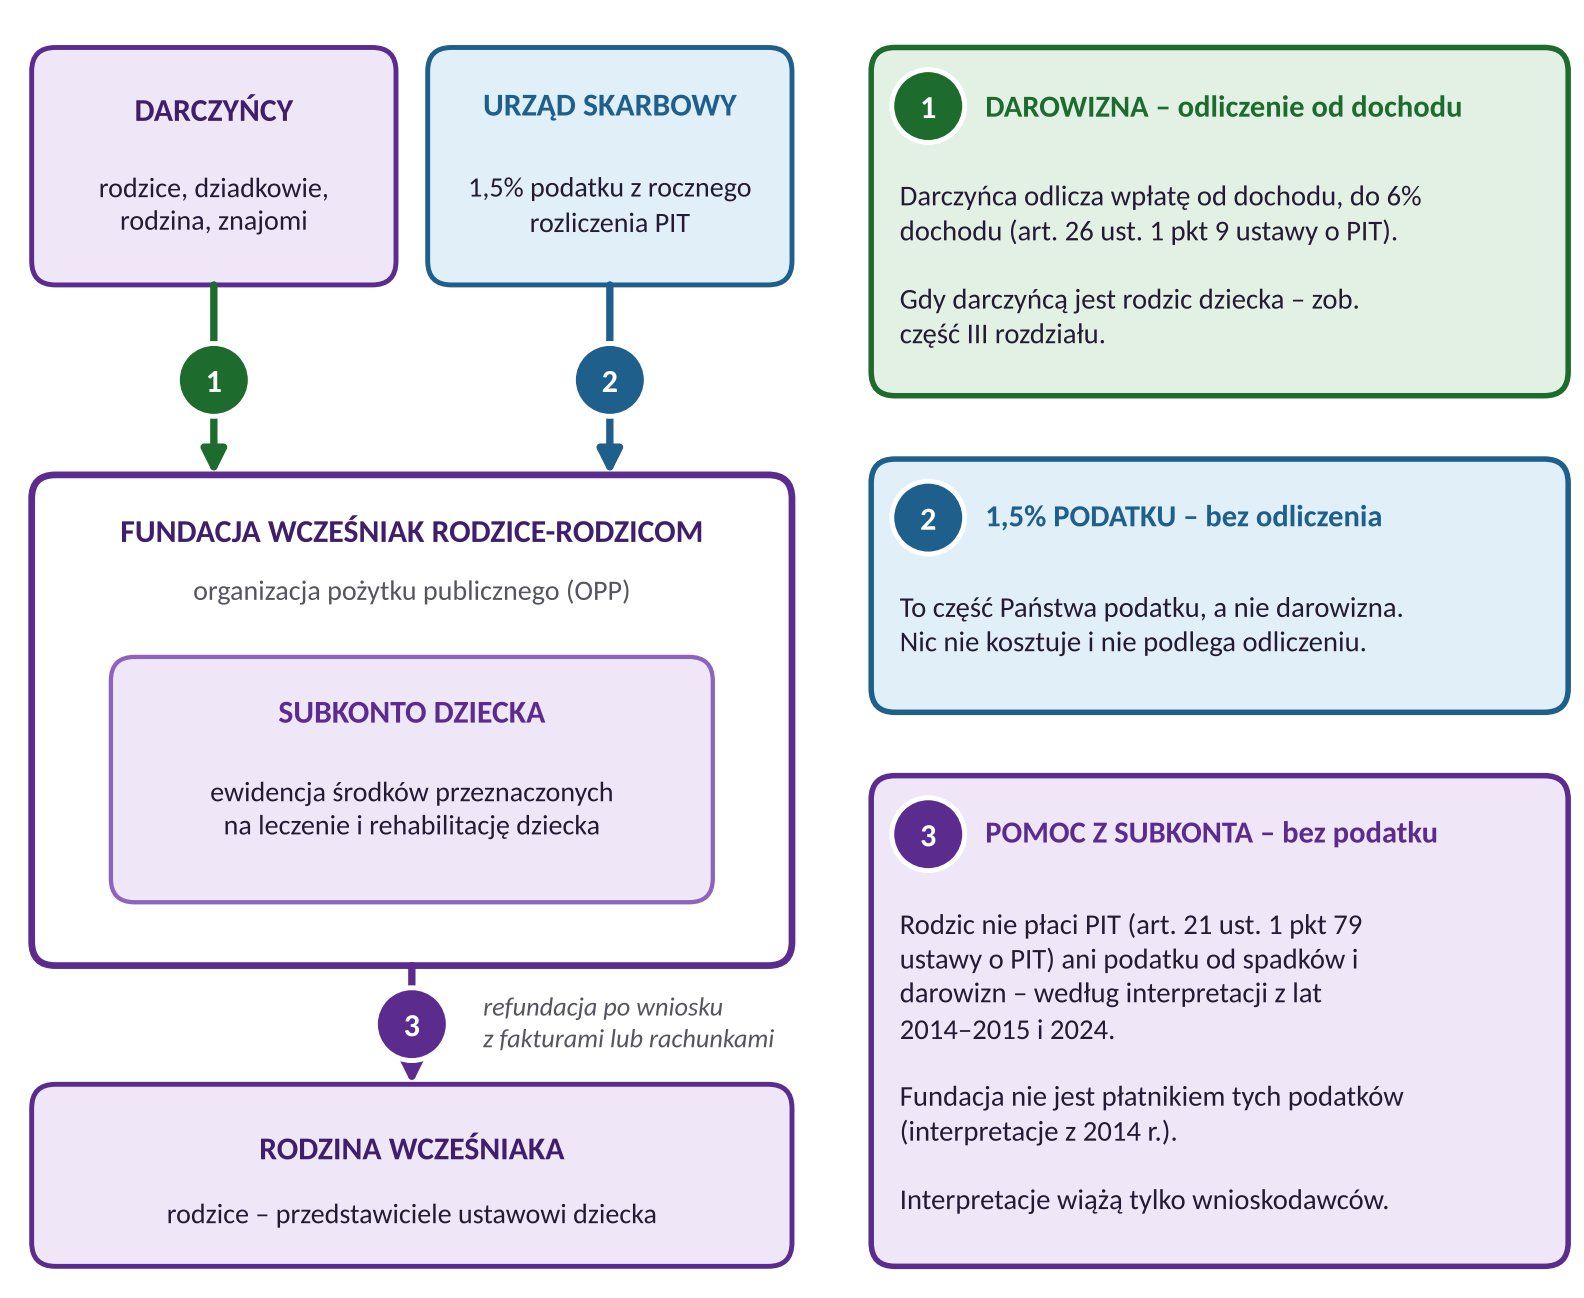
Rys. 1. Przepływ pieniędzy w subkoncie i skutki podatkowe na każdym etapie
Rodzice pytają nas zwykle o cztery rzeczy. Tabela pokazuje krótkie odpowiedzi i miejsce w rozdziale, w którym znajdą Państwo szczegóły.
| Pytanie rodzica | Krótka odpowiedź | Szczegóły |
|---|---|---|
| Czy od pomocy z subkonta zapłacę PIT lub podatek od spadków i darowizn? | Według interpretacji z lat 2014–2015, w zakresie PIT potwierdzanych w kolejnych latach – nie. To pomoc społeczna zwolniona z podatku. | Część I |
| Czy Fundacja pobiera od tych świadczeń jakiś podatek jako płatnik? | Nie. Według interpretacji z 2014 r. Fundacja nie jest płatnikiem żadnego z tych podatków. | Część I |
| Czy wpłatę na rzecz Fundacji mogę odliczyć od dochodu? | Tak – do 6% dochodu, przy wpłacie na rachunek bankowy Fundacji udokumentowanej dowodem wpłaty. | Część II |
| A jeśli wpłacam pieniądze na subkonto własnego dziecka? | To najtrudniejsza kwestia. W 2015 i 2018 r. organy odmówiły odliczenia, w 2026 r. Dyrektor KIS przyznał do niego prawo. Rozstrzyga to, czy wpłata jest prawdziwą darowizną. | Część III |
Jak działa subkonto – i dlaczego to ważne dla podatków
Ocena podatkowa zależy od tego, jak wygląda obieg pieniędzy, dlatego przypomnijmy zasady w skrócie:
- Rodzice, jako przedstawiciele ustawowi dziecka, podpisują z Fundacją umowę o udostępnienie subkonta.
- Na subkoncie gromadzone są środki przekazywane na rzecz dziecka przez darczyńców: darowizny oraz część podatku dochodowego, którą podatnicy przekazują w rocznym rozliczeniu. W czasie pierwszych interpretacji było to 1,5 % podatku, obecnie – od rozliczenia za 2022 r. – jest to 1,5%.
- Wypłata następuje po przedstawieniu przez rodziców wniosku o refundację wraz z fakturami lub rachunkami dokumentującymi poniesione koszty leczenia i rehabilitacji związane ze wcześniactwem i innymi powikłaniami.
Szczegółowe zasady – w tym to, komu przysługują środki po wpłacie i kto decyduje o ich wypłacie – wynikają z umowy i regulaminu subkonta. Warto je znać, ponieważ, jak zobaczą Państwo w części III, organy podatkowe zwracają na nie szczególną uwagę.
Część I. Pomoc z subkonta – czy rodzic zapłaci podatek?
Pytanie rodziców i odpowiedź organu (2015)
Ze strony rodziców wnioskodawcą była matka wcześniaka, planująca zawarcie umowy o udostępnienie subkonta. Wątpliwość dotyczyła tego, czy pomoc otrzymana od Fundacji podlega podatkowi od spadków i darowizn, czy też można ją zakwalifikować jako przychód z tzw. innych źródeł (art. 20 ust. 1 ustawy o podatku dochodowym od osób fizycznych, dalej: ustawa o PIT), który może być wolny od podatku na podstawie art. 21 ust. 1 pkt 79 tej ustawy.
W interpretacjach indywidualnych z 13 lutego 2015 r. – nr IBPB II/1/436-353/14/MCZ (podatek od spadków i darowizn) oraz nr IBPB II/1/415-948/14/MCZ (podatek dochodowy) – organ podzielił stanowisko matki:
- Pomoc finansowa i rzeczowa świadczona przez Fundację nie jest przekazywana na podstawie umowy darowizny w rozumieniu art. 888 Kodeksu cywilnego, dlatego nie podlega podatkowi od spadków i darowizn.
- Podlega natomiast ustawie o PIT i stanowi dla rodziców przychód z „innych źródeł”.
- Celem świadczenia Fundacji jest pomoc społeczna: wsparcie w pozyskiwaniu i gromadzeniu środków na leczenie i rehabilitację dzieci, realizowane przez udostępnienie rodzicom subkonta oraz działania zmierzające do pozyskiwania darczyńców.
- Zgodnie z art. 21 ust. 1 pkt 79 ustawy o PIT wolne od podatku są świadczenia z pomocy społecznej. Fundacja, będąc organizacją pożytku publicznego, ma pomoc społeczną zapisaną w statucie (§ 8 pkt 2), w rozumieniu ustawy o działalności pożytku publicznego i o wolontariacie z 24 kwietnia 2003 r. (dalej: ustawa o pożytku publicznym).
| Wniosek z interpretacji z 2015 r.
Świadczenia uzyskiwane przez rodziców posiadających podpisaną z Fundacją umowę o udostępnienie subkonta są zwolnione z podatku dochodowego od osób fizycznych oraz nie podlegają opodatkowaniu podatkiem od spadków i darowizn. |
Dlaczego ma znaczenie statut Fundacji
Zwolnienie z art. 21 ust. 1 pkt 79 dotyczy pomocy społecznej, dlatego pomoc społeczna musi wynikać ze statutu organizacji. Pokazują to dwie inne sprawy. O pierwszej pisał „Dziennik Gazeta Prawna” (26 lutego 2015 r.): dyrektor jednej z izb skarbowych odmówił zwolnienia z PIT, ponieważ w momencie przekazywania pieniędzy fundacja nie zarejestrowała jeszcze w Krajowym Rejestrze Sądowym rozszerzenia swojego statutu o pomoc społeczną. W drugiej, z 2024 r. (nr 0115-KDIT2.4011.573.2023.5.ŁS), Dyrektor Krajowej Informacji Skarbowej – organ, który od 2017 r. wydaje interpretacje indywidualne – nie zgodził się na zwolnienie środków z subkonta prowadzonego przez inną organizację pożytku publicznego, ponieważ jej statut nie przewidywał pomocy społecznej. W przypadku naszej Fundacji pomoc społeczna jest zapisana w statucie.
Potwierdzenia w kolejnych latach
Do takich samych wniosków jak w 2015 r. Dyrektor KIS dochodził później wielokrotnie. W interpretacji opisanej przez „Rzeczpospolitą” 25 stycznia 2019 r. (nr 0115-KDIT2-2.4011.435.2018.3.MM) potwierdził, że pomoc fundacji mającej w statucie pomoc społeczną, wypłacana podopiecznym po przedstawieniu faktur, nie podlega podatkowi od spadków i darowizn, a w PIT jest zwolniona bez względu na kwotę. Podobnie ocenił w 2021 r. środki na leczenie i rehabilitację otrzymywane przez podopiecznego innej fundacji (nr 0113-KDIPT2-2.4011.367.2021.4.AKU), a w 2024 r. – pomoc finansową i rzeczową udzielaną osobom w trudnej sytuacji życiowej: uznał ją za przychód z innych źródeł zwolniony na podstawie art. 21 ust. 1 pkt 79 ustawy o PIT („Gazeta Podatkowa” nr 69 z 26 sierpnia 2024 r.).
Perspektywa Fundacji
W analogicznej kwestii o interpretację zwróciła się także Fundacja, pytając, czy jest płatnikiem podatku dochodowego od osób fizycznych oraz podatku od spadków i darowizn z tytułu świadczeń na rzecz rodziców, którzy podpisali umowę o udostępnienie subkonta. W interpretacjach indywidualnych z 6 października 2014 r. (nr IPPB2/436-490/14-2/AF) i z 27 listopada 2014 r. (nr IPPB4/415-658/14-2/JK) organ podzielił stanowisko Fundacji: nie jest ona płatnikiem żadnego z tych podatków.
| Ważne zastrzeżenie
Interpretacje z 13 lutego 2015 r. dotyczą stanu prawnego z dnia ich wydania i – zgodnie z Ordynacją podatkową – mają zastosowanie wyłącznie do konkretnego rodzica, który wystąpił z wnioskiem o ich wydanie. To samo dotyczy pozostałych interpretacji opisanych w tym rozdziale. Wszystkich Państwa, którzy będą zainteresowani złożeniem analogicznego wniosku w swojej sprawie, prosimy o kontakt korespondencyjny pod adresem wczesniak@wczesniak.pl. |
Część II. Wpłaty na rzecz Fundacji – odliczenie darowizny od dochodu
Z perspektywy darczyńcy – rodzica, dziadków, bliskich czy znajomych – pytanie jest inne: czy wpłaconą Fundacji darowiznę można odliczyć od dochodu? Co do zasady tak. Prawo to podlega jednak warunkom, które zebraliśmy w tabeli.
Warunki odliczenia
| Warunek | Co to oznacza w praktyce | Podstawa |
|---|---|---|
| Odpowiedni obdarowany | Wpłata musi trafić do organizacji pozarządowej prowadzącej działalność pożytku publicznego. Fundacja spełnia ten warunek – jest organizacją pozarządową, a ponadto organizacją pożytku publicznego (OPP). | art. 3 ust. 2 i 3 ustawy o pożytku publicznym |
| Cel wpłaty | Darowizna musi służyć celom pożytku publicznego z art. 4 tej ustawy, m.in. pomocy społecznej oraz ochronie i promocji zdrowia. | art. 4 tej ustawy |
| Forma wpłaty | Darowizna pieniężna wpłacona na rachunek bankowy Fundacji i potwierdzona dowodem wpłaty. Numer rachunku znajdą Państwo na stronie wczesniak.pl/przekaz-darowizne. | art. 26 ust. 7 ustawy o PIT |
| Limit | Odliczyć można kwotę darowizny, ale nie więcej niż 6% dochodu wykazanego w zeznaniu rocznym. | art. 26 ust. 1 pkt 9 i ust. 5 ustawy o PIT |
| Dowód wpłaty | Najlepiej przelew z własnego rachunku. W interpretacji z 14 maja 2019 r. organ wskazał, że liczy się dowód, z którego wynika numer rachunku obdarowanego, nazwisko rzeczywistego darczyńcy, kwota i cel wpłaty – także gdy pieniądze w imieniu pracownika przekazuje pracodawca. | interpretacja z 14.05.2019 r. |
| Brak zwrotu | Odliczyć można tylko darowiznę, która nie została zaliczona do kosztów uzyskania przychodów ani zwrócona darczyńcy w jakiejkolwiek formie. Zwrot otrzymany po odliczeniu dolicza się do dochodu w zeznaniu za rok zwrotu. | art. 26 ust. 13a i art. 45 ust. 3a ustawy o PIT |
| Rozliczenie | Odliczenie wykazuje się w rocznym zeznaniu podatkowym (w załączniku PIT/O). Zeznanie za 2026 r. należy złożyć do 30 kwietnia 2027 r. | ustawa o PIT |
Darowizna czy 1,5% podatku?
Wsparcie Fundacji można przekazać na dwa sposoby i warto je rozróżniać, bo skutki podatkowe są inne. Oba sposoby można stosować równolegle.
| Darowizna | 1,5% podatku | |
|---|---|---|
| Skąd pieniądze | Z Państwa własnych środków (przelew) | Z podatku należnego, który i tak trafiłby do budżetu |
| Koszt dla Państwa | Tak, ale można go częściowo odzyskać dzięki odliczeniu | Brak – nie zwiększa Państwa wydatków |
| Odliczenie od dochodu | TAK – do 6% dochodu | NIE DOTYCZY – to nie darowizna |
| Jak przekazać | Przelew na rachunek Fundacji; w tytule imię i nazwisko dziecka lub numer subkonta | Wpisanie w zeznaniu numeru KRS Fundacji i – według jej instrukcji – celu szczegółowego |
| Kiedy | W dowolnej chwili roku; odliczenie w zeznaniu za ten rok | W zeznaniu rocznym (za 2026 r. – do 30 kwietnia 2027 r.) |
Ile można odliczyć – przykład
Limit odliczenia wynosi 6% dochodu. Przy rocznym dochodzie 100 000 zł jest to 6 000 zł. Wpłata 4 000 zł mieści się w limicie, więc odliczyć można całą kwotę. Wpłata 9 000 zł przekracza limit – w danym roku odliczyć można 6 000 zł. Realna oszczędność zależy od stawki podatku. Według skali obowiązującej dla dochodów z 2026 r. przy stawce 12% odliczenie 6 000 zł zmniejsza podatek o 720 zł, a przy wyższych dochodach, opodatkowanych stawką 32%, oszczędność jest proporcjonalnie większa.
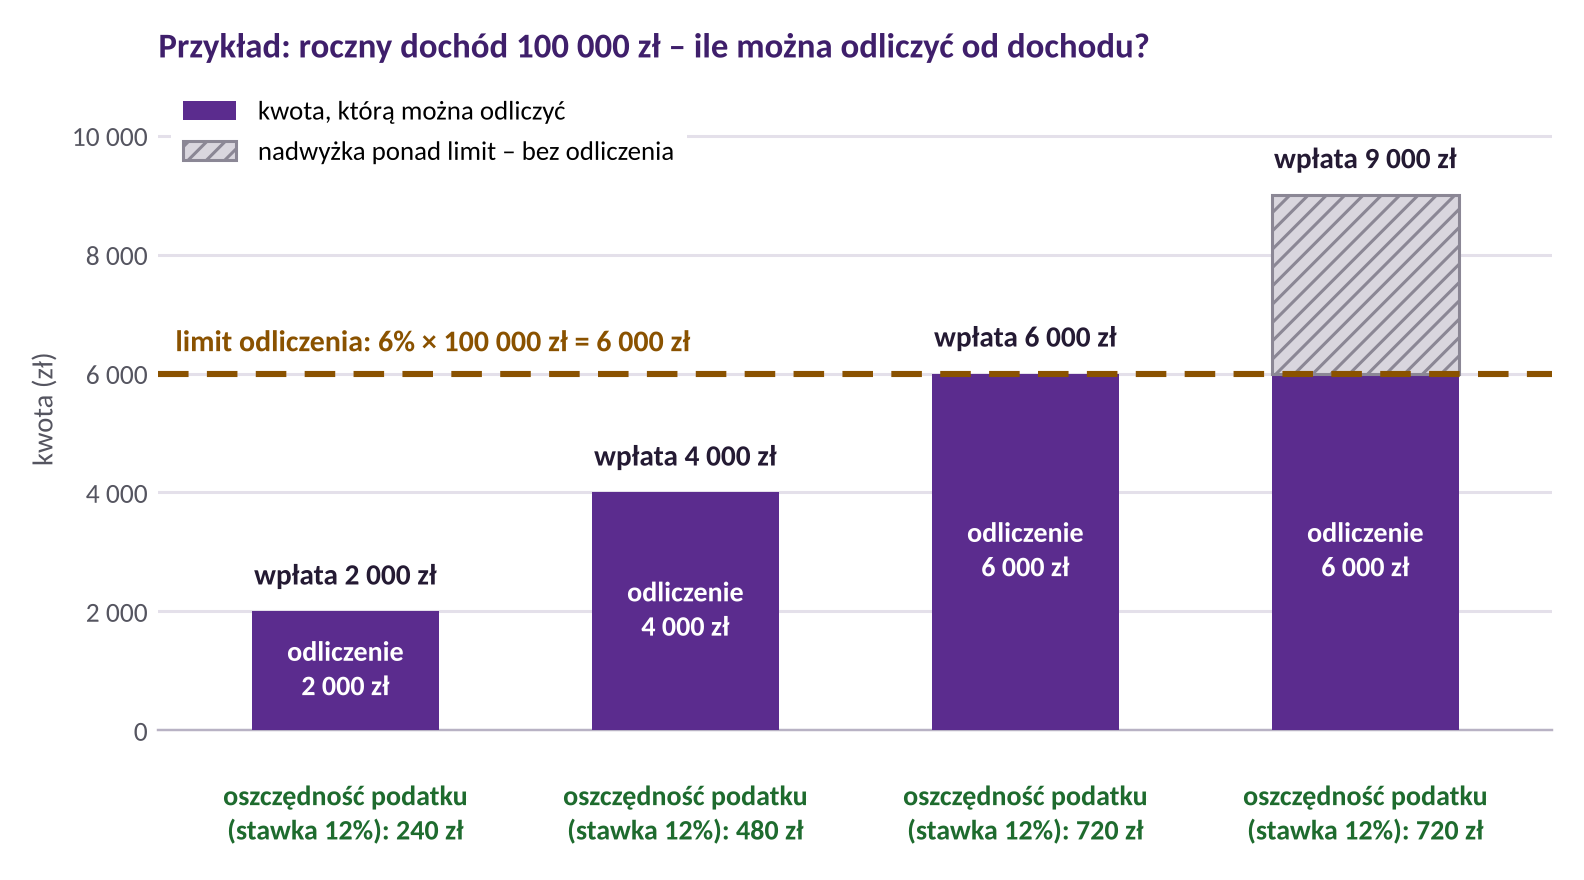
Rys. 2. Przykład poglądowy: limit odliczenia darowizny i oszczędność podatku
Przykład ma charakter poglądowy. Jeśli rozliczają się Państwo wspólnie z małżonkiem, sposób liczenia limitu warto omówić z doradcą podatkowym.
Część III. Darowizna rodzica na subkonto własnego dziecka
To najtrudniejsza i najczęściej dyskutowana kwestia. Wydawałoby się, że odpowiedź jest prosta: skoro wpłacam pieniądze na rachunek organizacji pożytku publicznego, to odliczam. Organy podatkowe sprawdzają jednak, czy wpłata jest rzeczywiście darowizną.
Najpierw jedno rozróżnienie, które porządkuje resztę. W części I mówiliśmy o pieniądzach płynących od Fundacji do rodziny – o wypłatach z subkonta, które organy uznały za pomoc społeczną, a nie za darowiznę. Tutaj chodzi o pieniądze płynące w przeciwną stronę: od rodzica do Fundacji. Taka wpłata jest już darowizną, więc pytanie brzmi inaczej: czy rodzic może ją odliczyć od dochodu?
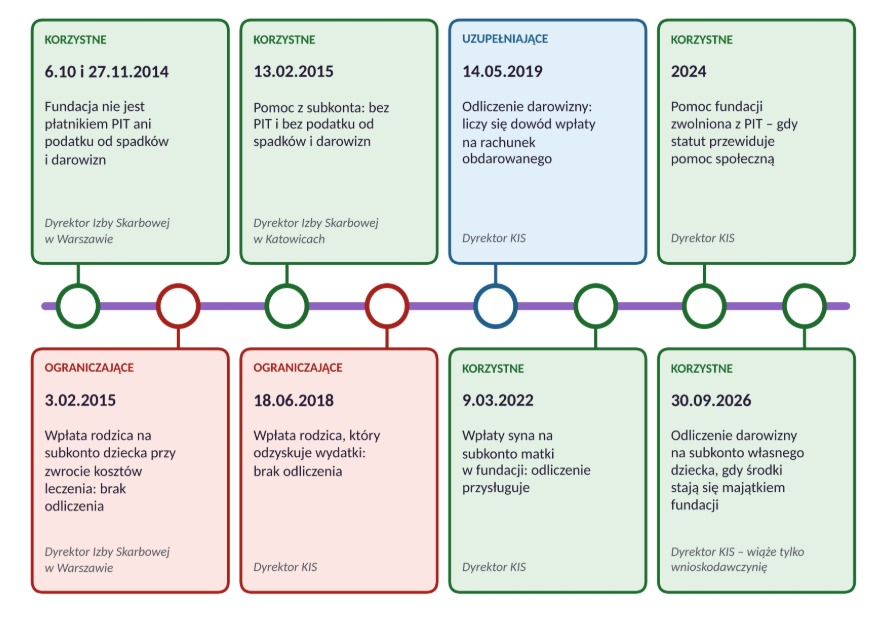
Dwie interpretacje – z 18 czerwca 2018 r. i z 30 września 2026 r. – pokazują, jak organ patrzy na tę sytuację i gdzie przebiega granica. Zanim przejdziemy do szczegółów, warto spojrzeć na całą linię interpretacyjną.
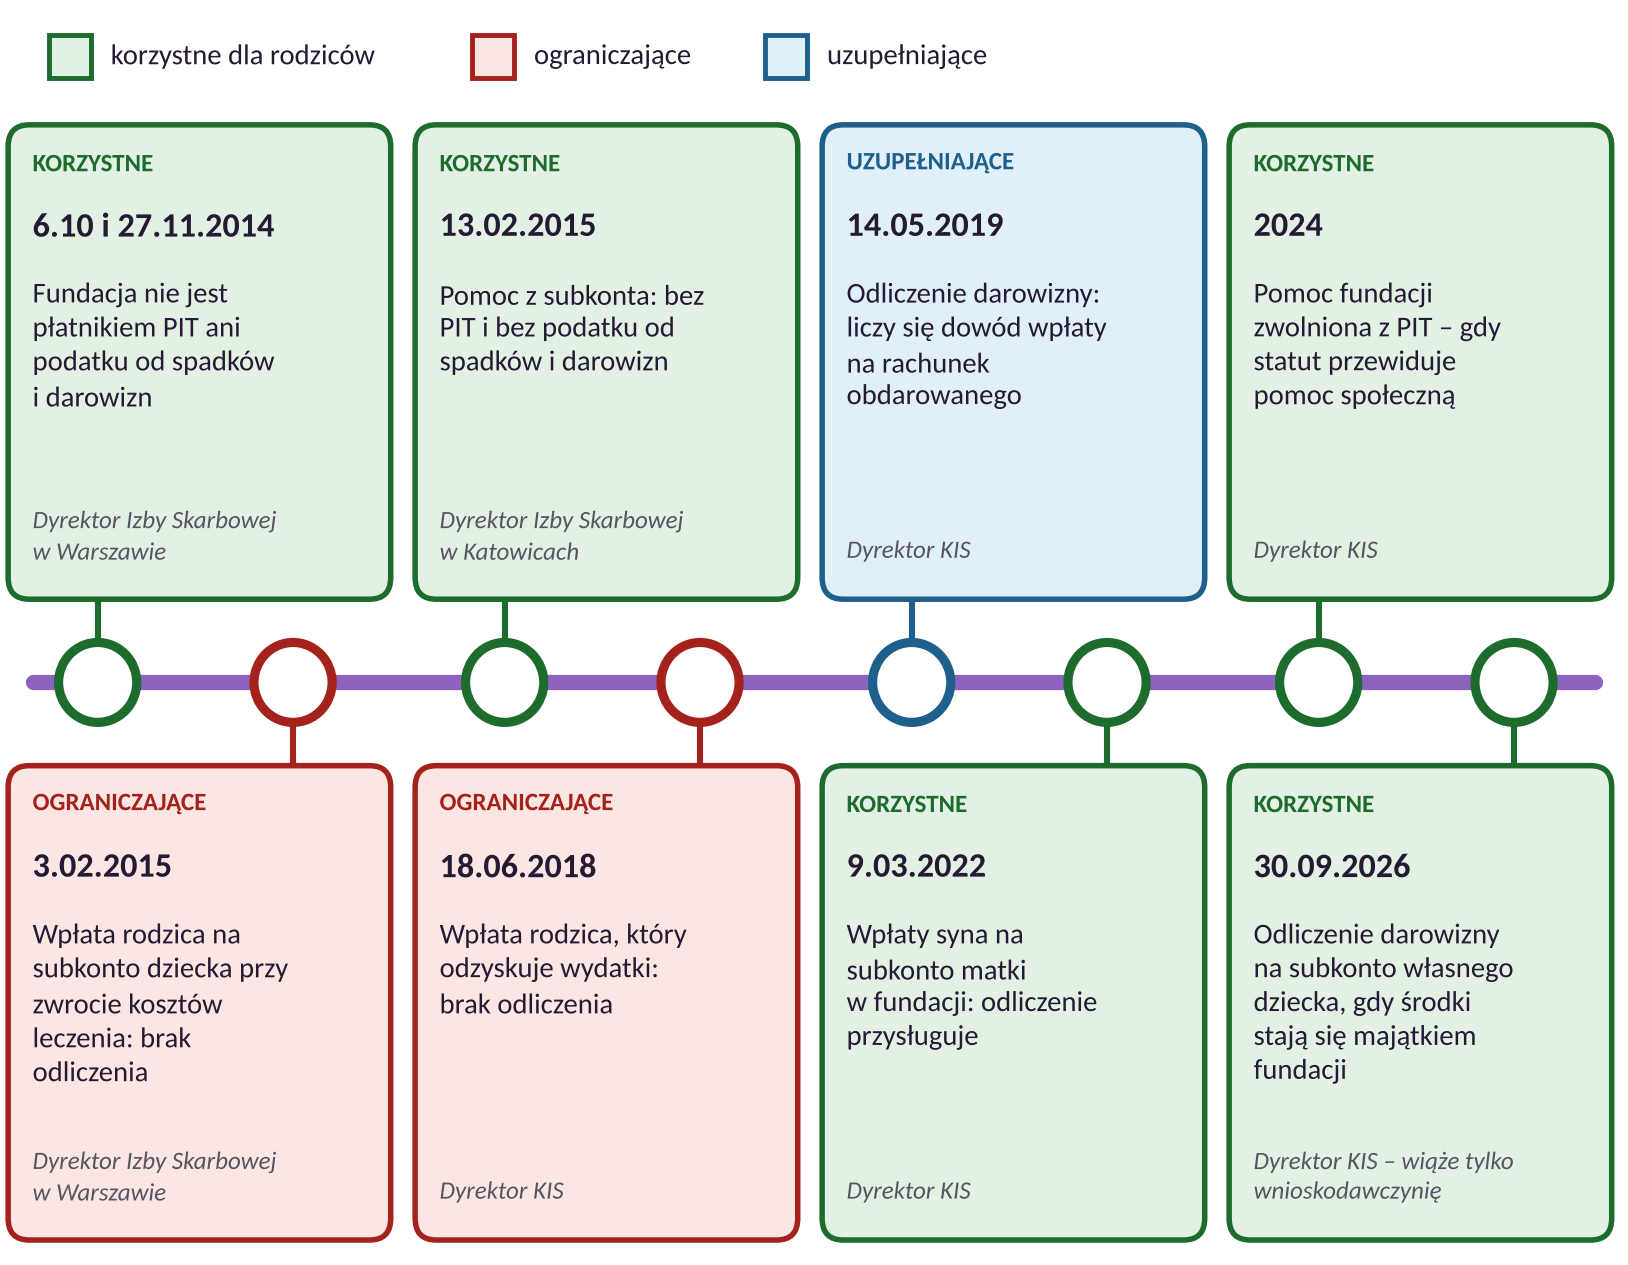
Rys. 3. Linia interpretacyjna 2014–2026
Czym jest darowizna w rozumieniu prawa podatkowego
Ustawa o PIT nie definiuje darowizny, więc organy sięgają do Kodeksu cywilnego (art. 888 § 1): darowizna to umowa, w której darczyńca zobowiązuje się do bezpłatnego świadczenia na rzecz obdarowanego. Mówiąc prościej, darowizna jest nieodpłatna i nieekwiwalentna: darczyńca oddaje część swojego majątku i nie dostaje w zamian żadnego dobra ani świadczenia. Odliczenie od dochodu to korzyść podatkowa, dlatego organy sprawdzają, czy wpłata rzeczywiście ma taki charakter.
18 czerwca 2018 r.: wpłata, która miała wrócić do rodzica
Interpretację z 18 czerwca 2018 r. (nr 0114-KDIP3-3.4011.180.2018.2.JK3) opisała m.in. „Rzeczpospolita” (2 lipca 2018 r., „Ojciec nie odliczy darowizny na syna”). W 2017 r. ojciec niepełnosprawnego dziecka, objętego opieką fundacji o statusie organizacji pożytku publicznego, przekazał jej darowiznę, wskazując, że jest to wpłata na jego własne dziecko. Następnie fundacja zwróciła mu, na podstawie faktur, nakłady poniesione na rehabilitację dziecka.
Dyrektor KIS odmówił prawa do odliczenia. Wyjaśnił, że darowizna polega na bezpłatnym, nieekwiwalentnym świadczeniu darczyńcy kosztem jego majątku, za które nie otrzymuje on niczego w zamian. W omawianej sprawie wpłata miała posłużyć zwrotowi kosztów rehabilitacji, a więc nie była bezinteresowna.
| „Wnioskodawca mógłby odliczyć darowiznę, gdyby jego zamiarem było tylko i wyłącznie przysporzenie korzyści obdarowanemu – nieodpłatne, nieekwiwalentne i bezinteresowne, nie zaś uzyskanie zwrotu wydatków, jakie ponosi w związku z rehabilitacją dziecka.”
z interpretacji indywidualnej Dyrektora KIS z 18 czerwca 2018 r., cyt. za „Rzeczpospolitą” z 2 lipca 2018 r. |
| Wniosek z 2018 r.
Aby skorzystać z prawa odliczenia darowizny, należy wpłacić ją przelewem bankowym na rachunek Fundacji; odliczeniu podlega do 6% dochodu wykazanego w zeznaniu, jednak darowizna nie może być uwarunkowana jej przeznaczeniem na zwrot wydatków, które darczyńca ponosi na własne dziecko. |
Nie była to pierwsza taka ocena. Już 3 lutego 2015 r. Dyrektor Izby Skarbowej w Warszawie (nr IPPB4/415-872/14-2/JK3) odmówił prawa do odliczenia rodzicowi, który chciał przekazać fundacji pieniądze z przeznaczeniem dla własnego dziecka mającego w niej subkonto. Fundacja mogłaby z tych środków zwracać mu koszty leczenia i rehabilitacji dziecka, dlatego – zdaniem organu – wpłata nie byłaby świadczeniem nieodpłatnym i nieekwiwalentnym.
30 września 2026 r.: nowe spojrzenie
Interpretacja indywidualna Dyrektora KIS z 30 września 2026 r. (nr 0115-KDIT2.4011.438.2026.3.ŁS) dotyczyła sytuacji bardzo zbliżonej do sytuacji rodziców korzystających z subkonta. Wnioskodawczynią była matka małoletniego dziecka z orzeczeniem o niepełnosprawności, rozliczająca się wspólnie z mężem (małżonków łączy wspólność majątkowa; zeznanie PIT-37). Dziecko jest podopiecznym fundacji będącej organizacją pożytku publicznego, która prowadzi dla niego subkonto służące ewidencjonowaniu środków na cele statutowe.
Podatniczka planowała przelewać darowizny na rachunek bankowy fundacji, jednorazowo lub wielokrotnie, w różnych kwotach. W tytule przelewu miała wpisywać imię i nazwisko dziecka lub numer subkonta – wyłącznie po to, aby wpłata trafiła do właściwej ewidencji. Wskazała, że zgodnie z zasadami obowiązującymi w fundacji przekazane środki stają się jej majątkiem, są ewidencjonowane na subkoncie i mogą być wykorzystywane wyłącznie zgodnie ze statutem i regulaminem, a ona nie może swobodnie nimi dysponować ani żądać ich zwrotu.
Dyrektor KIS uznał jej stanowisko za prawidłowe, rozumując w kilku krokach:
- Przepisy ustawy o PIT nie uzależniają prawa do odliczenia od tego, kto ostatecznie skorzysta z działalności obdarowanej organizacji i nie wyłączają darowizn przeznaczonych na pomoc konkretnemu podopiecznemu organizacji pożytku publicznego.
- Kluczowe jest ustalenie, kto jest obdarowanym. Pieniądze trafiają na rachunek fundacji, więc to fundacja jest podmiotem, na rzecz którego dokonywana jest darowizna.
- Okoliczność, że środki są przeznaczane na pomoc dziecku podatniczki i ewidencjonowane na subkoncie, nie zmienia tego, że obdarowaną pozostaje fundacja.
- Warunek: środki muszą pozostawać w dyspozycji fundacji i być przez nią wykorzystywane w ramach prowadzonej działalności pożytku publicznego, zgodnie z zasadami obowiązującymi w fundacji.
| Wniosek z 2026 r.
Podatniczce przysługuje prawo do odliczenia od dochodu darowizn pieniężnych przekazanych fundacji, do 6% osiągniętego dochodu. Darowiznę pieniężną dokumentuje się dowodem wpłaty na rachunek fundacji. |
Obie interpretacje obok siebie
| 18 czerwca 2018 r. | 30 września 2026 r. | |
|---|---|---|
| Sygnatura | 0114-KDIP3-3.4011.180.2018.2.JK3 | 0115-KDIT2.4011.438.2026.3.ŁS |
| Wnioskodawca | Rodzic dziecka z niepełnosprawnością (ojciec) | Matka dziecka z orzeczeniem o niepełnosprawności; wspólne rozliczenie z mężem (PIT-37) |
| Co się działo z pieniędzmi | Wpłata do fundacji ze wskazaniem „na moje dziecko”, a następnie zwrot wydatków rodzica na podstawie faktur | Wpłata na rachunek fundacji z opisem subkonta; środki stają się majątkiem fundacji, a rodzic nie może swobodnie nimi dysponować ani żądać zwrotu |
| Pytanie organu | Czy wpłata jest darowizną, czyli świadczeniem bezpłatnym i nieekwiwalentnym? | Kto jest obdarowanym? |
| Kluczowy argument | Zwrot kosztów rodzicowi to świadczenie ekwiwalentne – wpłata nie jest bezinteresowna | Obdarowaną jest fundacja; wskazanie subkonta dziecka nie zmienia obdarowanego |
| Rozstrzygnięcie | BRAK PRAWA DO ODLICZENIA | PRAWO DO ODLICZENIA – DO 6% DOCHODU |
| Kogo wiąże | Tylko wnioskodawcę | Tylko wnioskodawczynię |
Czy rok 2026 przekreśla rok 2018?
Nie. Interpretacja z 2026 r. nie odwołuje się do stanowiska z 2018 r. i go nie uchyla; interpretacje indywidualne dotyczą różnych wnioskodawców, więc jedna nie unieważnia drugiej. Obie łączy jednak ten sam sposób myślenia: o odliczeniu decyduje to, czy rodzic rzeczywiście przekazuje pieniądze fundacji, czy tylko przesyła je okrężną drogą, aby odzyskać. Różnica polega na tym, na co organ zwrócił uwagę. W 2018 r. zbadał cel wpłaty (zwrot kosztów), w 2026 r. – komu pieniądze przypadają i kto o nich decyduje.
Dwie zasady, które warto spełnić naraz
|
Schemat decyzyjny: czy mogę odliczyć wpłatę?
Schemat porządkuje powyższe zasady w trzy pytania i dotyczy wpłaty rodzica na subkonto własnego dziecka. Ma charakter orientacyjny i nie zastępuje indywidualnej oceny.
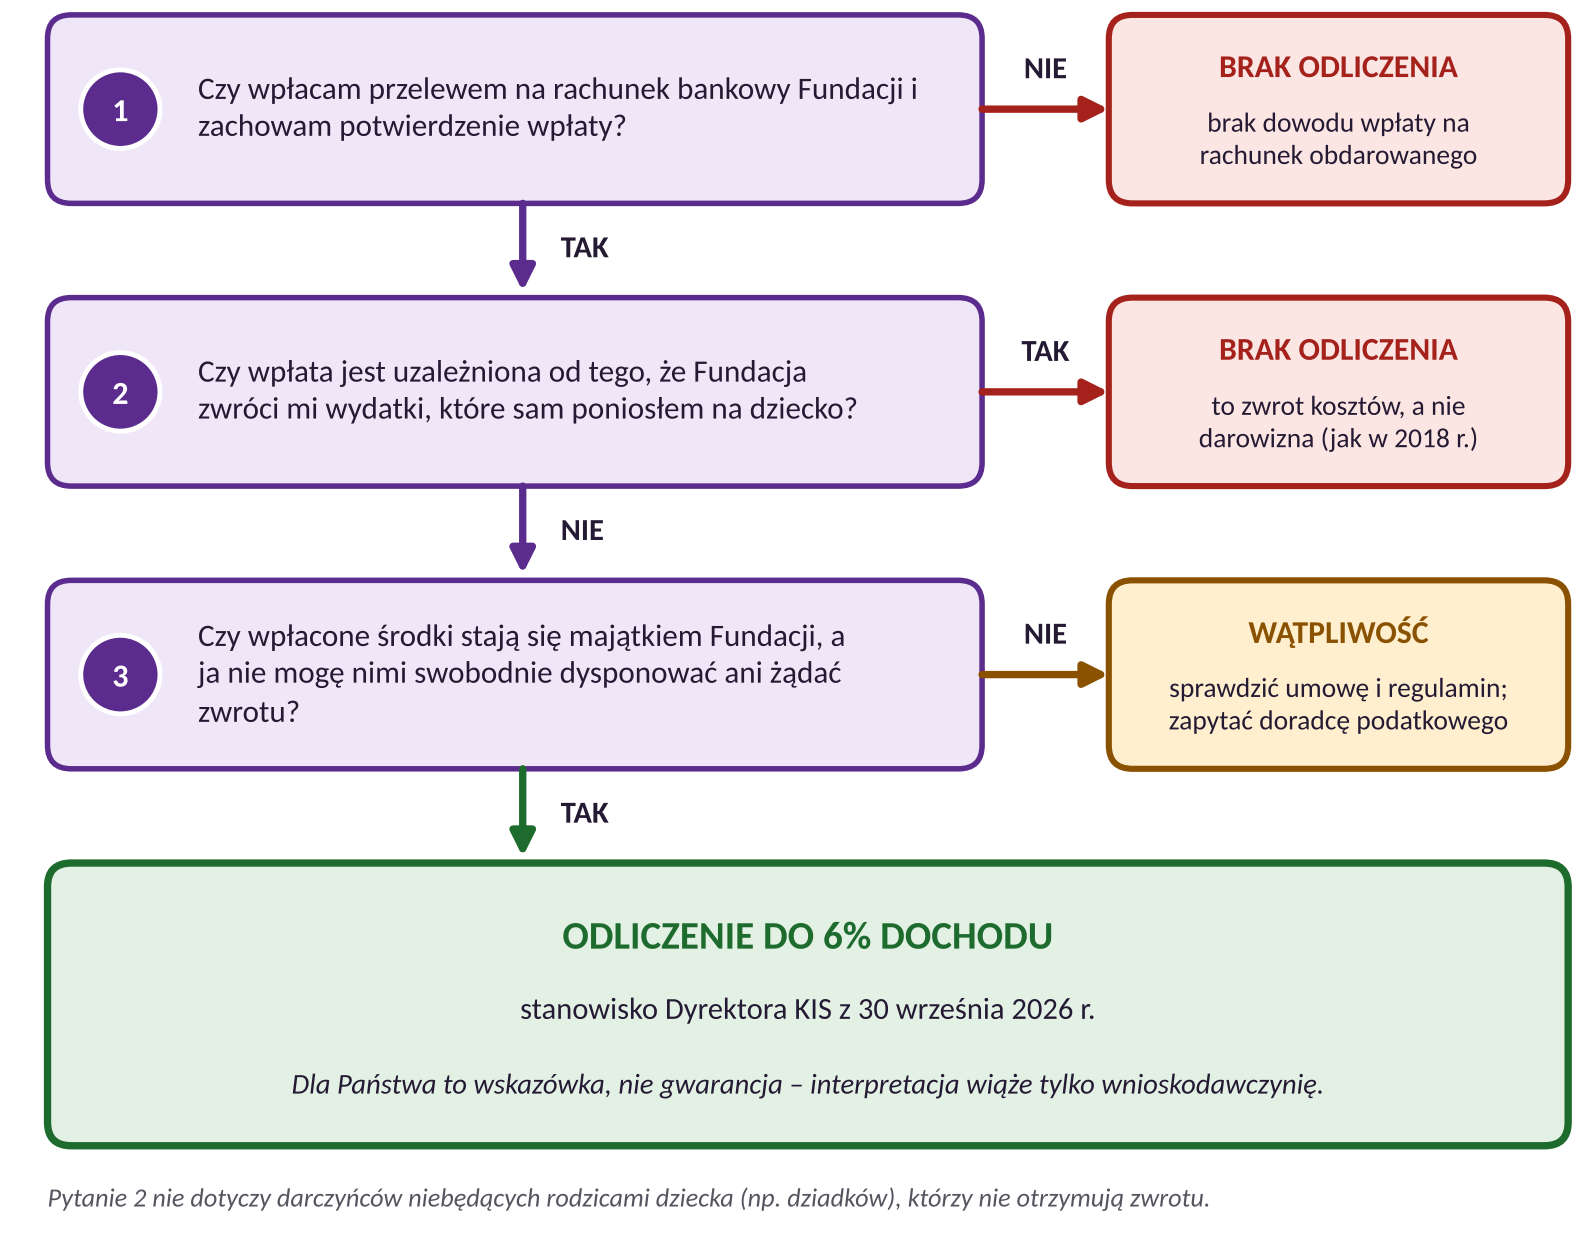
Rys. 4. Czy wpłatę na subkonto własnego dziecka można odliczyć? Schemat orientacyjny
Na co zwrócić szczególną uwagę: refundacja z subkonta
| Uwaga
Subkonto w Fundacji działa w ten sposób, że wypłata następuje po przedstawieniu wniosku o refundację wraz z fakturami lub rachunkami. Dlatego sytuacja rodzica, który najpierw wpłaca darowiznę na subkonto własnego dziecka, a potem występuje o refundację kosztów, jest szczególnie wrażliwa. Taki ciąg zdarzeń – wpłata ze wskazaniem „na moje dziecko”, a następnie zwrot na podstawie faktur – opisano właśnie w sprawie z 2018 r. i organ uznał go za zwrot kosztów, a nie darowiznę. Ustawa wymaga zresztą wprost, aby darowizna nie została podatnikowi zwrócona w jakiejkolwiek formie (art. 26 ust. 13a ustawy o PIT); przypomniał o tym Dyrektor KIS w interpretacji z 23 kwietnia 2026 r. (nr 0112-KDSL1-1.4011.193.2026.3.AO). |
| W sprawie z 30 września 2026 r. wnioskodawczyni także mogła w razie potrzeby ubiegać się o sfinansowanie lub refundację wydatków poniesionych na dziecko, a mimo to organ przyznał prawo do odliczenia. Wskazał jednak wyraźnie, że środki pozostają w dyspozycji fundacji, a podatniczka nie może ich swobodnie wykorzystywać ani żądać zwrotu. Samej refundacji organ osobno nie analizował. |
Co z tego wynika w praktyce:
|
A co z dziadkami, rodzeństwem i znajomymi?
Darczyńcy, którzy nie są rodzicami dziecka, nie otrzymują niczego w zamian, więc problem z 2018 r. ich nie dotyczy. Przykładem jest interpretacja z 9 marca 2022 r. (nr 0112-KDIL2-1.4011.11.2022.2.DJ): syn, który wpłacał pieniądze fundacji ze wskazaniem subkonta swojej chorej matki, mógł odliczyć te wpłaty od dochodu. Interpretacja z 2026 r. dodatkowo podkreśla, że przepisy o odliczeniu nie uzależniają prawa do niego od tego, kto ostatecznie skorzysta z działalności organizacji, ani nie wyłączają darowizn na rzecz konkretnego podopiecznego. Każdy darczyńca rozlicza się jednak samodzielnie, we własnym zeznaniu, w granicach 6% własnego dochodu i na podstawie własnego dowodu wpłaty. Wpisanie w tytule przelewu imienia i nazwiska dziecka lub numeru subkonta służy wyłącznie przypisaniu wpłaty do właściwej ewidencji.
Interpretacja to nie przepis – jak ją czytać
Wszystkie opisane tu stanowiska to wykładnia, czyli urzędowe wyjaśnienie, jak organ podatkowy rozumie przepisy w konkretnej, opisanej we wniosku sytuacji. Interpretacja indywidualna nie jest ani przepisem prawa, ani wyrokiem sądu. Zgodnie z Ordynacją podatkową wiąże – i chroni – wyłącznie podatnika, który o nią wystąpił, i tylko w opisanym przez niego stanie faktycznym oraz w stanie prawnym z dnia jej wydania.
Dla pozostałych rodziców to cenna wskazówka i argument, ale nie gwarancja. Organ w ich sprawie może ocenić sytuację inaczej, zwłaszcza gdy ich umowa, regulamin subkonta lub okoliczności różnią się od opisanych. Interpretacje nie wiążą też sądów administracyjnych.
| Mit | Fakt |
|---|---|
| „Interpretacja z prasy czy internetu to obowiązujący przepis.” | To stanowisko organu w sprawie konkretnego podatnika. Przepisy znajdują się w ustawach. |
| „Skoro ktoś uzyskał korzystną interpretację, mogę się nią zasłonić.” | Ochrona przysługuje wnioskodawcy i tylko w opisanym przez niego stanie faktycznym. |
| „Interpretacja z 2015 r. jest ważna na zawsze.” | Dotyczy stanu prawnego z dnia wydania. Przepisy mogą się zmieniać – np. od rozliczenia za 2022 r. można przekazać 1,5% podatku zamiast 1,5 %. |
| „Dwie interpretacje w podobnych sprawach muszą kończyć się tak samo.” | Nie. Organ ocenia konkretny stan faktyczny; jedna interpretacja nie unieważnia drugiej (por. lata 2018 i 2026). |
| „Jeśli organ się zgodził, nie muszę niczego przechowywać.” | Zeznanie może zostać sprawdzone, dlatego warto zachować dowody wpłat oraz umowę i regulamin subkonta. |
Jak uzyskać własną interpretację
Jeśli potrzebują Państwo pewności, można samodzielnie wystąpić o interpretację indywidualną. Wniosek składa się do Dyrektora Krajowej Informacji Skarbowej (przed 2017 r. – do dyrektorów izb skarbowych), opisując dokładnie stan faktyczny: treść umowy o subkonto, zasady wypłat i planowane wpłaty. Wniosek jest płatny, a ochronę daje dopiero stosowanie się do uzyskanej interpretacji. Kontakt – w części I.
Szybki przewodnik i lista kontrolna
Poniższa tabela zbiera najczęstsze sytuacje. Jej wartość jest orientacyjna: opiera się na opisanych interpretacjach, które wiążą tylko ich wnioskodawców.
| Sytuacja | Co mówią interpretacje | Ocena |
|---|---|---|
| Rodzic otrzymuje z subkonta refundację kosztów leczenia i rehabilitacji | Bez PIT i bez podatku od spadków i darowizn – pomoc społeczna (interpretacje z lat 2014–2015 i późniejsze) | ZWOLNIONE |
| Dziadkowie lub znajomi wpłacają przelewem na rachunek Fundacji | Odliczenie do 6% ich dochodu, jeśli spełnione są warunki z części II | TAK |
| Rodzic wpłaca na subkonto własnego dziecka bez zastrzeżeń; środki stają się majątkiem Fundacji | Odliczenie do 6% dochodu (interpretacja z 30.09.2026 r.; wiąże tylko wnioskodawczynię) | WARUNKOWO |
| Rodzic wpłaca z zastrzeżeniem, że Fundacja zwróci mu jego wydatki | Brak odliczenia – to zwrot kosztów, a nie darowizna (interpretacje z 2015 i 2018 r.) | NIE |
| Rodzic wpłaca, a następnie występuje o refundację tej samej kwoty | Organ osobno tego nie rozstrzygnął; ryzyko oceny jak w 2018 r. | ZALEŻY |
| Wpłata bez dowodu wpłaty na rachunek Fundacji (np. gotówka dla osoby prywatnej) | Brak odliczenia – wymagany dowód wpłaty na rachunek obdarowanego | NIE |
| Przekazanie 1,5% podatku | To nie darowizna – nie podlega odliczeniu i nie zwiększa Państwa kosztów | BEZ ODLICZENIA |
Lista kontrolna przed rozliczeniem rocznym
| Co sprawdzić | |
|---|---|
| ☐ | Wpłata została dokonana przelewem na rachunek bankowy Fundacji (a nie gotówką „do ręki”). |
| ☐ | Mam potwierdzenie przelewu z moimi danymi, kwotą i celem (w tytule: imię i nazwisko dziecka lub numer subkonta). |
| ☐ | Wpłata nie była uzależniona od tego, że Fundacja zwróci mi wydatki poniesione na dziecko. |
| ☐ | Wiem z umowy i regulaminu subkonta, że środki pozostają w dyspozycji Fundacji, a ja nie mogę żądać zwrotu wpłaconej kwoty. |
| ☐ | Suma darowizn nie przekracza 6% dochodu (nadwyżki w danym roku nie odliczę). |
| ☐ | Odliczenie wykażę w zeznaniu rocznym (załącznik PIT/O); zeznanie za 2026 r. złożę do 30 kwietnia 2027 r. |
| ☐ | Przy wyższych kwotach lub wątpliwościach skonsultuję się z doradcą podatkowym albo wystąpię o własną interpretację. |
Podsumowanie
| Podsumowując zatem: pomoc otrzymywana z subkonta jest – według interpretacji organów podatkowych – wolna od podatku dochodowego oraz od podatku od spadków i darowizn. Wpłaty na rachunek Fundacji można odliczyć od dochodu do 6%, o ile są udokumentowane dowodem wpłaty. Rodzic wpłacający pieniądze na subkonto własnego dziecka powinien zadbać o to, aby wpłata była bezwarunkową darowizną, a nie zwrotem kosztów – wtedy ma po swojej stronie argumenty z interpretacji z 30 września 2026 r. Pamiętajmy jednak, że każda interpretacja wiąże tylko swojego wnioskodawcę, a w razie wątpliwości warto skonsultować się z doradcą podatkowym. |
Tekst nie stanowi porady prawnej ani podatkowej. Przepisy i interpretacje przytoczono w brzmieniu z dnia ich wydania; przed podjęciem decyzji warto sprawdzić aktualny stan prawny.
Źródła i wykaz interpretacji
| Data | Organ | Sygnatura / źródło | Kogo dotyczyła i rozstrzygnięcie |
|---|---|---|---|
| 6.10.2014 | Dyrektor Izby Skarbowej w Warszawie | IPPB2/436-490/14-2/AF | Fundacja: nie jest płatnikiem PIT ani podatku od spadków i darowizn |
| 27.11.2014 | Dyrektor Izby Skarbowej w Warszawie | IPPB4/415-658/14-2/JK | Fundacja: jak wyżej |
| 3.02.2015 | Dyrektor Izby Skarbowej w Warszawie | IPPB4/415-872/14-2/JK3 | Rodzic dziecka z subkontem: brak odliczenia – fundacja mogłaby zwracać mu koszty leczenia dziecka |
| 13.02.2015 | Dyrektor Izby Skarbowej w Katowicach | IBPB II/1/436-353/14/MCZ
IBPB II/1/415-948/14/MCZ |
Matka wcześniaka: pomoc z subkonta wolna od PIT i poza podatkiem od spadków i darowizn |
| 18.06.2018 | Dyrektor KIS | 0114-KDIP3-3.4011.180.2018.2.JK3 | Rodzic dziecka z niepełnosprawnością: brak odliczenia – wpłata miała służyć zwrotowi wydatków |
| 2018/2019 | Dyrektor KIS | 0115-KDIT2-2.4011.435.2018.3.MM | Fundacja udzielająca pomocy społecznej: pomoc dla podopiecznych zwolniona z PIT |
| 14.05.2019 | Dyrektor KIS | 0112-KDIL3-1.4011.100.2019.1.AG | Pracownik (darowizna przez pracodawcę): odliczenie przysługuje, liczy się dowód wpłaty |
| 2021 | Dyrektor KIS | 0113-KDIPT2-2.4011.367.2021.4.AKU | Podopieczny fundacji: środki na leczenie i rehabilitację zwolnione z PIT |
| 9.03.2022 | Dyrektor KIS | 0112-KDIL2-1.4011.11.2022.2.DJ | Syn wpłacający na subkonto matki: odliczenie przysługuje |
| 2024 | Dyrektor KIS | 0115-KDIT2.4011.573.2023.5.ŁS | Podopieczna fundacji bez pomocy społecznej w statucie: środki z subkonta bez zwolnienia z PIT |
| 2024 | Dyrektor KIS | „Gazeta Podatkowa” nr 69 z 26.08.2024 r. | Inna fundacja: pomoc zwolniona z PIT (art. 21 ust. 1 pkt 79) |
| 23.04.2026 | Dyrektor KIS | 0112-KDSL1-1.4011.193.2026.3.AO | Fundatorka fundacji: odliczenie przysługuje także bez statusu OPP; darowizna nie może zostać zwrócona |
| 30.09.2026 | Dyrektor KIS | 0115-KDIT2.4011.438.2026.3.ŁS | Matka dziecka z niepełnosprawnością: prawo do odliczenia darowizn do 6% dochodu |
Publikacje prasowe i opracowania
- M. Szulc, „Fiskus odpuszcza podatki od pomocy przekazywanej przez fundacje”, „Dziennik Gazeta Prawna”, 26 lutego 2015 r.
- M. Pogroszewska, „Ojciec nie odliczy darowizny na syna”, „Rzeczpospolita”, 2 lipca 2018 r.
- M. Pogroszewska, „Zbieranie pieniędzy przez fundację – jak uniknąć PIT”, rp.pl, 25 stycznia 2019 r.
- „Odliczanie darowizny przekazanej za pośrednictwem pracodawcy”, „Gazeta Podatkowa” nr 52, 27 czerwca 2019 r.
- „Skutki podatkowe udzielenia wsparcia przez fundację”, „Gazeta Podatkowa” nr 69, 26 sierpnia 2024 r.
- S. Biliński, „Przekazałeś darowiznę dla fundacji – a co z PIT? Sprawdź to teraz”, infor.pl, 28 kwietnia 2026 r.
- T. Kraśniewski, „Darowizna na subkonto własnego dziecka w Fundacji może zostać odliczona od dochodu”, akademialtca.pl, 6 października 2026 r.
IPPB4/415-872/14-2/JK3
